팩토링과 ABL의 차이를 한 번에 비교!
#프리핀스 #기업대출 #팩토링 #ABL #자산기반대출
안녕하세요, 실물자산 운영 데이터 기반의 금융 인프라를 제공하는,
B2B 기업금융 플랫폼 기업 프리핀스입니다 😊
지난 콘텐츠에서는 기업대출 · 팩토링 · ABL의 차이를 간단하게 비교해봤는데요.
기업금융 이야기를 하다 보면 자주 나오는 단어가 있습니다.
바로 팩토링과 ABL(Asset Based Lending)이에요.
둘 다 매출채권이나 렌탈채권, 자산을 기반으로 자금을 조달하는 방식이라 비슷하게 느껴질 수 있습니다.
그런데 실제 금융사에서는 꽤 다르게 취급합니다.
팩토링은 비교적 익숙하게 검토되는 반면, ABL은 구조가 더 복잡하고 심사 기준도 까다롭게 보는 경우가 많습니다.
왜 이런 차이가 생기는 걸까요?
이번 글에서는 팩토링과 ABL의 구조적 차이부터, 금융사가 실제로 중요하게 보는 포인트까지 쉽게 정리해보겠습니다.
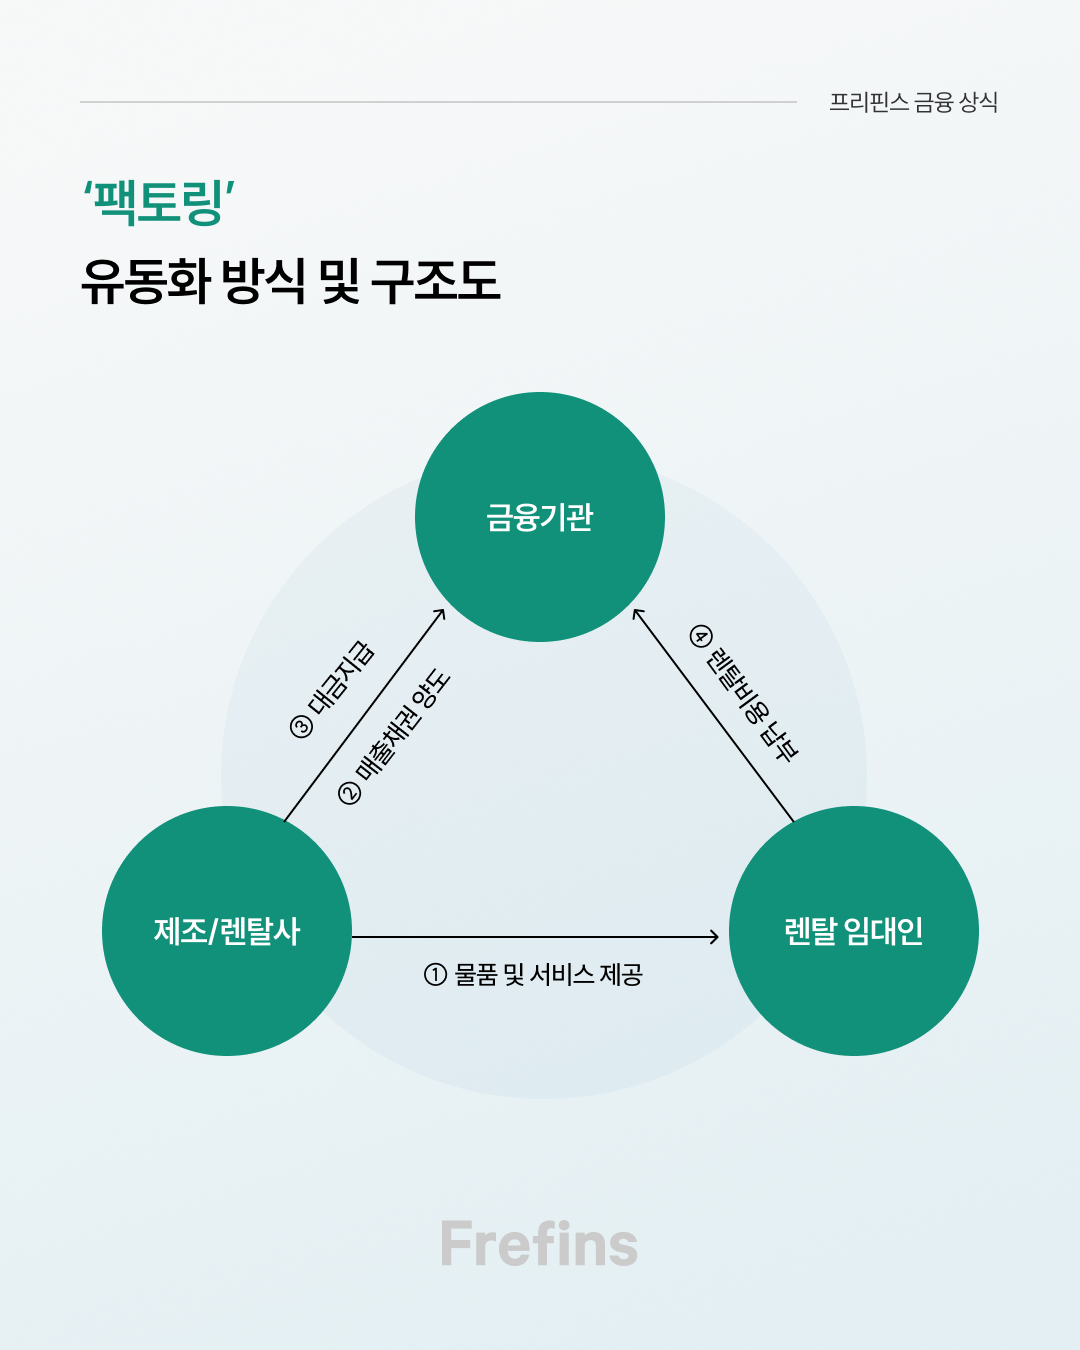
팩토링은 ‘채권을 사가는 구조’입니다.
팩토링은 렌탈사가 보유한 외상매출채권을 제3자가 매입하는 구조예요. 즉, 외상매출채권담보대출과는 달리 채권 자체를 금융사에 양도하는 방식으로, 외상매출담보 구조의 대표적인 형태 중 하나입니다.
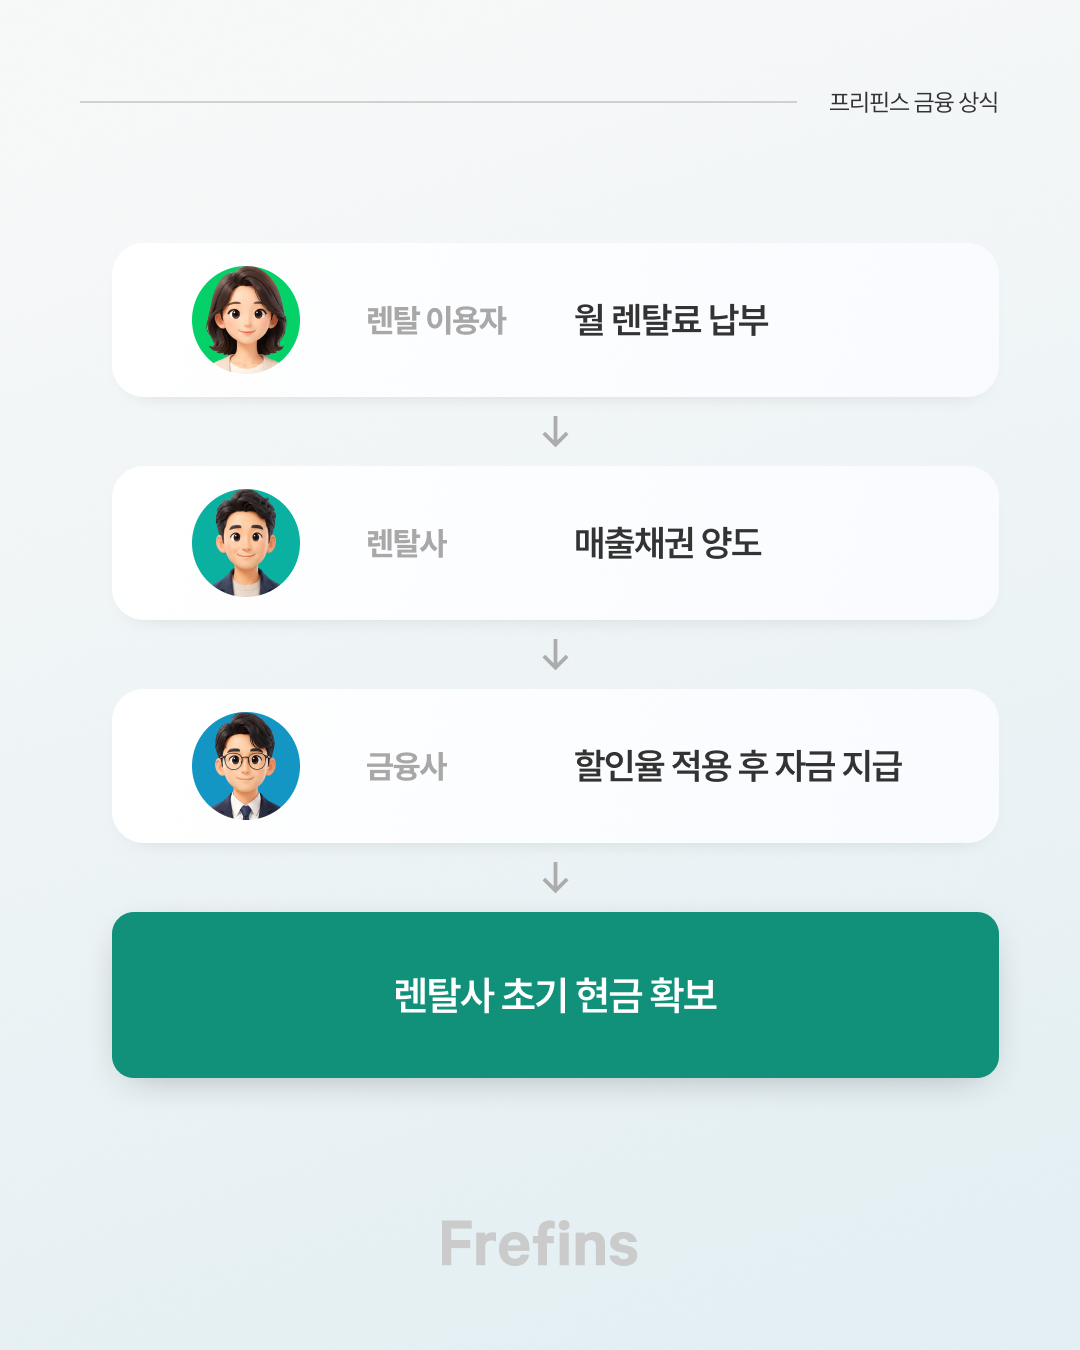
예를 들어
- 렌탈사가 고객과 계약을 맺고
- 앞으로 매달 렌탈료를 받아야 하는 상황에서
- 금융사가 해당 외상매출채권을 먼저 매입해주는 거죠
다만 금융사는 미래 현금흐름에 대한 리스크를 감안해야 하기 때문에, 원래 총 렌탈료보다 낮은 금액으로 매입합니다.
이 차이를 실무에서는 ‘할인율’이라고 부릅니다.
즉, 기업 입장에서는 매달 나눠 받을 돈을 지금 현금으로 빠르게 확보할 수 있다는 장점이 있어요.
ABL은 ‘자산 기반 대출’입니다
ABL은 이름 그대로 Asset Based Lending, 자산 기반 담보대출입니다. 팩토링과 가장 큰 차이는 바로 여기예요.
구분
|
팩토링
|
ABL
|
구조
|
채권 매입
|
담보 대출
|
성격
|
유동화
|
대출
|
기준
|
매출채권
|
자산·채권
|
심사 난이도
|
상대적 완화
|
상대적 까다로움
|
팩토링 → 채권 매입 구조
ABL → 담보 기반 대출 구조
즉 ABL은 채권이나 자산을 담보로 금융사가 직접 대출을 실행하는 방식입니다.
기업담보대출 또는 설비담보대출 형태로 실행되는 경우가 많으며, 설비담보대출금리는 자산의 환가성과 잔존 가치에 따라 달라집니다. 또한 채권담보대출 방식으로 진행될 경우 채권담보권 설정 여부와 채권담보 구조의 안정성이 심사의 핵심이 됩니다.
금융사는 왜 ABL 심사를 더 까다롭게 볼까?
금융사는 왜 ABL 심사를 더 까다롭게 볼까요?
기업금융 실무에서는 보통 ABL이 팩토링보다 심사 난도가 높은 구조로 이야기됩니다.
왜 이런 차이가 생기는지 하나씩 살펴보겠습니다.
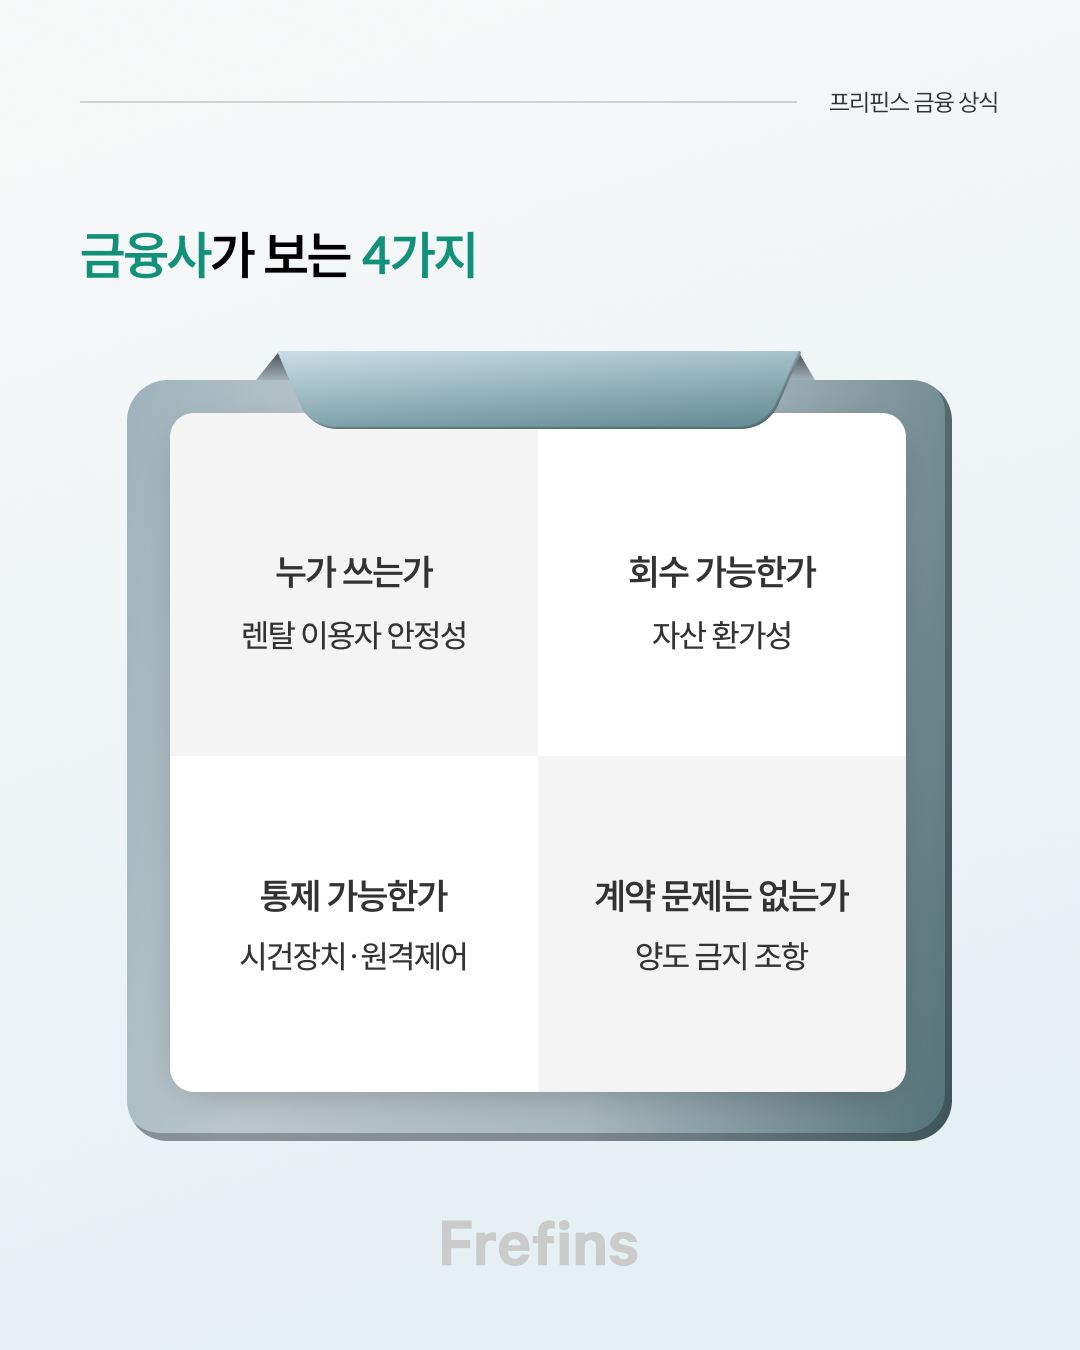
왜냐하면, 금융사 입장에서는 결국
금융사가 검토하는 기준
✔️ 담보 가치가 충분한지
✔️ 잔존 가치가 유지되는지
✔️ 회수가 가능한 자산인지
✔️ 렌탈 이용자가 안정적인지
를 함께 검토해야 하기 때문이에요.
기업매출담보대출이나 법인매출담보대출을 검토할 때도 마찬가지로, 단순히 매출 규모만 보는 것이 아니라 해당 매출이 얼마나 안정적으로 유지될 수 있는지를 중심으로 심사가 이루어집니다.
담보대출중개를 통해 여러 금융사의 조건을 비교해보는 것도 이런 이유에서 도움이 돼요.
예를 들어
- 우량 기업이 렌탈 이용자이고
- 설비의 중고 가치도 좋고
- 계약 구조도 안정적이라면
금융사는 팩토링보다 ABL 구조를 먼저 검토하기도 합니다.
반대로 구조상 특이점이 없거나 일반적인 렌탈 매출 흐름이라면 팩토링으로 진행하는 경우도 많아요.
금융사는 왜 ‘양도 금지 조항’을 중요하게 볼까?
기업금융 실무에서 정말 자주 확인하는 항목이 있습니다. 바로 계약서 안의 '양도 금지 조항'이에요.
채권담보 구조에서는 채권 양도가 가능한지가 굉장히 중요합니다. 만약 계약상 채권 양도가 제한되어 있다면, 금융사가 해당 채권을 담보로 활용하기 어려워질 수 있습니다.
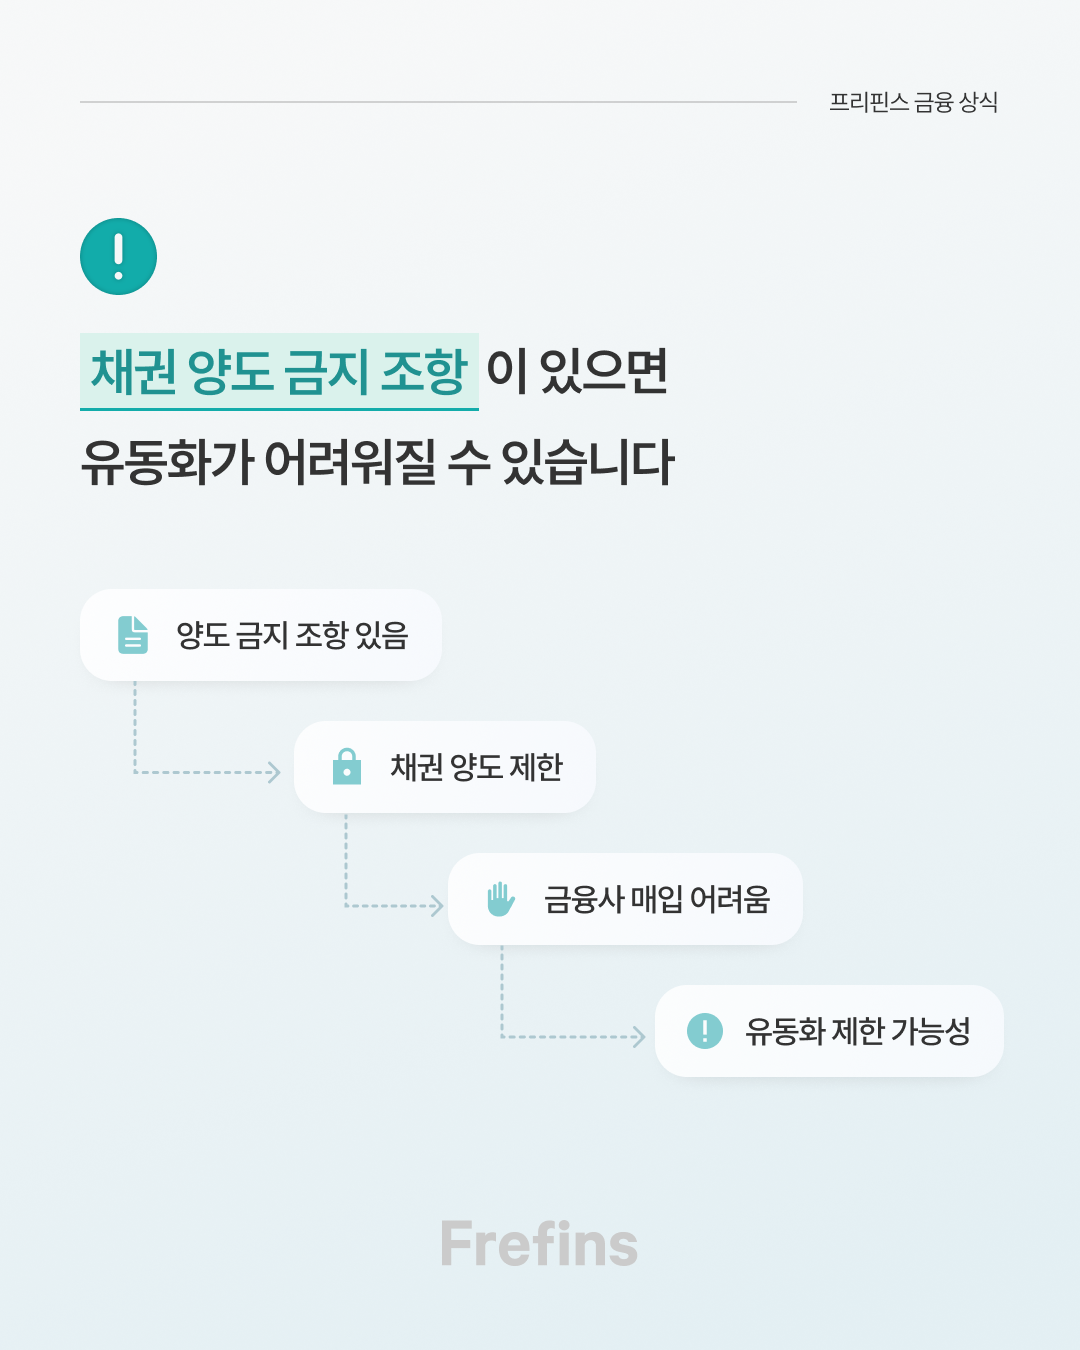
경우에 따라서는 채권담보권 설정 자체가 어려워져 금융 실행이 불가능해지는 사례도 있어요.
그래서 실제 실무에서는 아래 항목들을 반복적으로 체크합니다.
✔️ 양도 금지 조항 존재 여부
✔️ 확정 채권 여부
✔️ 양도 담보 가능 여부
특히 학교·지자체·공공기관 관련 계약은 별도 규정이나 내부 지침이 함께 적용되는 경우도 많아, 계약서 외 규정까지 함께 검토하는 경우가 많습니다.
양도가 가능한 채권으로 확인되면, 그다음은 금융사가 해당 권리를 공식적으로 확보하는 절차로 이어집니다.
이 단계에서 우체국 내용증명이 활용되는데요.
왜 우체국 내용증명까지 보낼까?
팩토링이나 ABL에서는 '대항력 확보'도 매우 중요하게 봅니다.
쉽게 말하면 "이 채권에 대한 권리가 금융사로 이전되었다"는 사실을 공식적으로 남기는 과정이에요.
그래서 실무에서는 민법 제450조 기준에 따라
✔️ 우체국 내용증명을 발송하거나
✔️ 양도 승낙서를 받거나
✔️ 확정일자를 확보하는 절차
등을 진행하게 됩니다. 이런 절차를 진행하는 이유는, 나중에 다른 채권자나 금융사와 권리 충돌이 발생하는 상황을 줄이기 위해서입니다.
금융사는 ‘이중 담보’를 가장 경계합니다
기업금융 실무에서는 같은 채권으로 여러 번 담보대출을 받는 사고를 굉장히 민감하게 봅니다. 예를 들어 같은 렌탈 채권을 여러 금융사에 중복으로 담보 제공하거나, 허위 계약으로 대출을 실행하는 경우가 이에 해당해요. 외상매출채권을 이중으로 활용한 사례는 금융사에서 가장 경계하는 사고 유형 중 하나입니다.
예를 들어 같은 렌탈채권을 여러 금융사에 중복 담보로 제공하거나, 허위 계약 기반으로 금융이 실행되는 경우가 이에 해당합니다.
그래서 실제 실무에서는 이중 담보 리스크를 방지하기 위해 다양한 검증 절차를 함께 확인합니다.
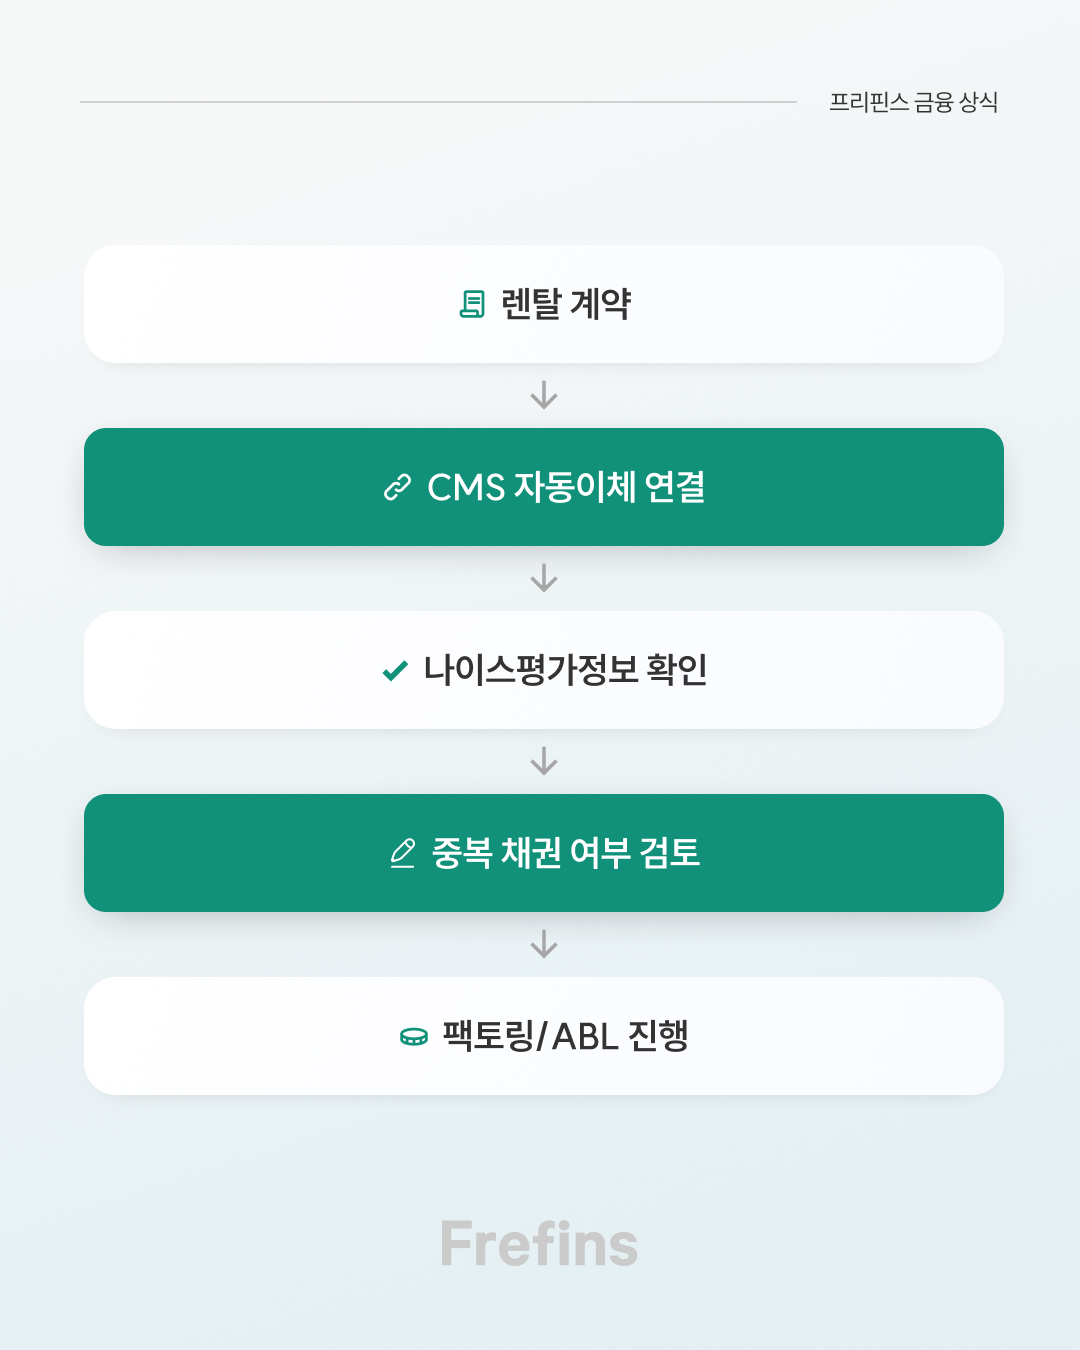
대표적으로는
리스크 방지를 위한 검증 절차
✔️ 평가정보사를 통한 중복 채권 조회
✔️ CMS 자동이체 내역 확인
✔️ 신용카드 정기결제 매칭 검토
등의 방식이 활용됩니다.
특히 실무에서는
하나의 계약에는 하나의 결제 구조가 연결되어야 한다는 부분을 매우 중요하게 봅니다.
결국 금융사는 단순히 계약서만 보는 것이 아니라, 실제 결제 흐름과 운영 데이터까지 함께 검증하면서 금융 구조를 판단하게 됩니다.
팩토링은 단순 금융상품보다 '구조 설계'에 가깝습니다
팩토링과 ABL을 단순히 금융상품 이름으로만 보면 어렵게 느껴질 수 있습니다.
하지만 실제 기업금융 현장에서는 단순 기업대출 보다, '이 자산 구조가 안정적으로 운영될 수 있는가'를 더 중요하게 봅니다.
예를 들어 금융사는
- 어떤 자산인지
- 실제 사용자는 누구인지
- 계약 구조는 안정적인지
- 연체 가능성은 없는지
- 회수 흐름은 명확한지
등을 종합적으로 검토하게 됩니다.
그래서 같은 렌탈 사업이라도 고객 유형, 계약 방식, 담보 구조, 결제 방식에 따라 적용 가능한 금융 구조가 완전히 달라지기도 합니다. 실제로 기업담보대출, 설비담보대출, 기업매출담보대출 중 어떤 방식이 적합한지도 사업 구조와 운영 데이터를 먼저 분석한 뒤 결정되는 경우가 많습니다.
또한 담보대출중개를 통해 여러 금융사의 조건과 구조를 비교해보는 과정도 중요한 검토 포인트가 됩니다.
결국 기업금융은 단순히 "돈을 빌려주는 것"이 아니라, 실제 사업 구조 안에서 안정적으로 작동할 수 있는 금융 흐름을 함께 만들어가는 일에 더 가깝습니다.
좋은 금융 파트너란 상품을 파는 곳이 아니라, 기업의 구조를 먼저 이해하는 곳입니다.
전문가와 함께하는 안전한 금융
프리핀스는 금융감독원에 정식 등록된 온라인 대출모집법인(제2025-003호)입니다. 팩토링부터 ABL까지, 기업 대상 대출성 상품 전반을 아우르는 포괄적 기업금융 중개 역량을 갖춘 국내 유일의 검증된 전문 기업입니다.
복잡한 금융 구조를 프로세스로 해결하여 사고를 예방하고, 사장님들의 내일의 성장을 함께하는 프리핀스가 되겠습니다.
더 궁금한 점이 있다면 언제든 문의해 주세요!
#프리핀스 #Frefins #사장님필독 #팩토링 #ABL #자금조달 #비대면금융 #매출채권 #사업운영팁 #핀테크 #빠른입금
프리핀스는 IT·금융 전문가들이 모여
가장 쉬운 렌탈 구독 관리 시스템부터
자금조달을 위한 유동화 금융 서비스 매칭까지
렌탈 서비스 도입을 위한 맞춤형 솔루션을 제공합니다.
렌탈전환(RX) 솔루션
Rental Transformation
프리핀스 렌탈 운영관리 통합 플랫폼
(프리핀스 OS: Frefins Operation System)
프리핀스 FRP가 궁금하시다면,
무료 체험만 해봐도 알 수 있습니다!


팩토링과 ABL의 차이를 한 번에 비교!
#프리핀스 #기업대출 #팩토링 #ABL #자산기반대출
안녕하세요, 실물자산 운영 데이터 기반의 금융 인프라를 제공하는,
B2B 기업금융 플랫폼 기업 프리핀스입니다 😊
지난 콘텐츠에서는 기업대출 · 팩토링 · ABL의 차이를 간단하게 비교해봤는데요.
기업금융 이야기를 하다 보면 자주 나오는 단어가 있습니다.
바로 팩토링과 ABL(Asset Based Lending)이에요.
둘 다 매출채권이나 렌탈채권, 자산을 기반으로 자금을 조달하는 방식이라 비슷하게 느껴질 수 있습니다.
그런데 실제 금융사에서는 꽤 다르게 취급합니다.
팩토링은 비교적 익숙하게 검토되는 반면, ABL은 구조가 더 복잡하고 심사 기준도 까다롭게 보는 경우가 많습니다.
왜 이런 차이가 생기는 걸까요?
이번 글에서는 팩토링과 ABL의 구조적 차이부터, 금융사가 실제로 중요하게 보는 포인트까지 쉽게 정리해보겠습니다.
팩토링은 ‘채권을 사가는 구조’입니다.
팩토링은 렌탈사가 보유한 외상매출채권을 제3자가 매입하는 구조예요. 즉, 외상매출채권담보대출과는 달리 채권 자체를 금융사에 양도하는 방식으로, 외상매출담보 구조의 대표적인 형태 중 하나입니다.
예를 들어
다만 금융사는 미래 현금흐름에 대한 리스크를 감안해야 하기 때문에, 원래 총 렌탈료보다 낮은 금액으로 매입합니다.
이 차이를 실무에서는 ‘할인율’이라고 부릅니다.
즉, 기업 입장에서는 매달 나눠 받을 돈을 지금 현금으로 빠르게 확보할 수 있다는 장점이 있어요.
ABL은 ‘자산 기반 대출’입니다
ABL은 이름 그대로 Asset Based Lending, 자산 기반 담보대출입니다. 팩토링과 가장 큰 차이는 바로 여기예요.
구분
팩토링
ABL
구조
채권 매입
담보 대출
성격
유동화
대출
기준
매출채권
자산·채권
심사 난이도
상대적 완화
상대적 까다로움
팩토링 → 채권 매입 구조
ABL → 담보 기반 대출 구조
즉 ABL은 채권이나 자산을 담보로 금융사가 직접 대출을 실행하는 방식입니다.
기업담보대출 또는 설비담보대출 형태로 실행되는 경우가 많으며, 설비담보대출금리는 자산의 환가성과 잔존 가치에 따라 달라집니다. 또한 채권담보대출 방식으로 진행될 경우 채권담보권 설정 여부와 채권담보 구조의 안정성이 심사의 핵심이 됩니다.
금융사는 왜 ABL 심사를 더 까다롭게 볼까?
금융사는 왜 ABL 심사를 더 까다롭게 볼까요?
기업금융 실무에서는 보통 ABL이 팩토링보다 심사 난도가 높은 구조로 이야기됩니다.
왜 이런 차이가 생기는지 하나씩 살펴보겠습니다.
왜냐하면, 금융사 입장에서는 결국
금융사가 검토하는 기준
✔️ 담보 가치가 충분한지
✔️ 잔존 가치가 유지되는지
✔️ 회수가 가능한 자산인지
✔️ 렌탈 이용자가 안정적인지
를 함께 검토해야 하기 때문이에요.
기업매출담보대출이나 법인매출담보대출을 검토할 때도 마찬가지로, 단순히 매출 규모만 보는 것이 아니라 해당 매출이 얼마나 안정적으로 유지될 수 있는지를 중심으로 심사가 이루어집니다.
담보대출중개를 통해 여러 금융사의 조건을 비교해보는 것도 이런 이유에서 도움이 돼요.
예를 들어
금융사는 팩토링보다 ABL 구조를 먼저 검토하기도 합니다.
반대로 구조상 특이점이 없거나 일반적인 렌탈 매출 흐름이라면 팩토링으로 진행하는 경우도 많아요.
금융사는 왜 ‘양도 금지 조항’을 중요하게 볼까?
기업금융 실무에서 정말 자주 확인하는 항목이 있습니다. 바로 계약서 안의 '양도 금지 조항'이에요.
채권담보 구조에서는 채권 양도가 가능한지가 굉장히 중요합니다. 만약 계약상 채권 양도가 제한되어 있다면, 금융사가 해당 채권을 담보로 활용하기 어려워질 수 있습니다.
경우에 따라서는 채권담보권 설정 자체가 어려워져 금융 실행이 불가능해지는 사례도 있어요.
그래서 실제 실무에서는 아래 항목들을 반복적으로 체크합니다.
✔️ 양도 금지 조항 존재 여부
✔️ 확정 채권 여부
✔️ 양도 담보 가능 여부
특히 학교·지자체·공공기관 관련 계약은 별도 규정이나 내부 지침이 함께 적용되는 경우도 많아, 계약서 외 규정까지 함께 검토하는 경우가 많습니다.
양도가 가능한 채권으로 확인되면, 그다음은 금융사가 해당 권리를 공식적으로 확보하는 절차로 이어집니다.
이 단계에서 우체국 내용증명이 활용되는데요.
왜 우체국 내용증명까지 보낼까?
팩토링이나 ABL에서는 '대항력 확보'도 매우 중요하게 봅니다.
쉽게 말하면 "이 채권에 대한 권리가 금융사로 이전되었다"는 사실을 공식적으로 남기는 과정이에요.
그래서 실무에서는 민법 제450조 기준에 따라
✔️ 우체국 내용증명을 발송하거나
✔️ 양도 승낙서를 받거나
✔️ 확정일자를 확보하는 절차
등을 진행하게 됩니다. 이런 절차를 진행하는 이유는, 나중에 다른 채권자나 금융사와 권리 충돌이 발생하는 상황을 줄이기 위해서입니다.
금융사는 ‘이중 담보’를 가장 경계합니다
기업금융 실무에서는 같은 채권으로 여러 번 담보대출을 받는 사고를 굉장히 민감하게 봅니다. 예를 들어 같은 렌탈 채권을 여러 금융사에 중복으로 담보 제공하거나, 허위 계약으로 대출을 실행하는 경우가 이에 해당해요. 외상매출채권을 이중으로 활용한 사례는 금융사에서 가장 경계하는 사고 유형 중 하나입니다.
예를 들어 같은 렌탈채권을 여러 금융사에 중복 담보로 제공하거나, 허위 계약 기반으로 금융이 실행되는 경우가 이에 해당합니다.
그래서 실제 실무에서는 이중 담보 리스크를 방지하기 위해 다양한 검증 절차를 함께 확인합니다.
대표적으로는
리스크 방지를 위한 검증 절차
✔️ 평가정보사를 통한 중복 채권 조회
✔️ CMS 자동이체 내역 확인
✔️ 신용카드 정기결제 매칭 검토
등의 방식이 활용됩니다.
특히 실무에서는
하나의 계약에는 하나의 결제 구조가 연결되어야 한다는 부분을 매우 중요하게 봅니다.
결국 금융사는 단순히 계약서만 보는 것이 아니라, 실제 결제 흐름과 운영 데이터까지 함께 검증하면서 금융 구조를 판단하게 됩니다.
팩토링은 단순 금융상품보다 '구조 설계'에 가깝습니다
팩토링과 ABL을 단순히 금융상품 이름으로만 보면 어렵게 느껴질 수 있습니다.
하지만 실제 기업금융 현장에서는 단순 기업대출 보다, '이 자산 구조가 안정적으로 운영될 수 있는가'를 더 중요하게 봅니다.
예를 들어 금융사는
등을 종합적으로 검토하게 됩니다.
그래서 같은 렌탈 사업이라도 고객 유형, 계약 방식, 담보 구조, 결제 방식에 따라 적용 가능한 금융 구조가 완전히 달라지기도 합니다. 실제로 기업담보대출, 설비담보대출, 기업매출담보대출 중 어떤 방식이 적합한지도 사업 구조와 운영 데이터를 먼저 분석한 뒤 결정되는 경우가 많습니다.
또한 담보대출중개를 통해 여러 금융사의 조건과 구조를 비교해보는 과정도 중요한 검토 포인트가 됩니다.
결국 기업금융은 단순히 "돈을 빌려주는 것"이 아니라, 실제 사업 구조 안에서 안정적으로 작동할 수 있는 금융 흐름을 함께 만들어가는 일에 더 가깝습니다.
좋은 금융 파트너란 상품을 파는 곳이 아니라, 기업의 구조를 먼저 이해하는 곳입니다.
전문가와 함께하는 안전한 금융
프리핀스는 금융감독원에 정식 등록된 온라인 대출모집법인(제2025-003호)입니다. 팩토링부터 ABL까지, 기업 대상 대출성 상품 전반을 아우르는 포괄적 기업금융 중개 역량을 갖춘 국내 유일의 검증된 전문 기업입니다.
복잡한 금융 구조를 프로세스로 해결하여 사고를 예방하고, 사장님들의 내일의 성장을 함께하는 프리핀스가 되겠습니다.
더 궁금한 점이 있다면 언제든 문의해 주세요!
#프리핀스 #Frefins #사장님필독 #팩토링 #ABL #자금조달 #비대면금융 #매출채권 #사업운영팁 #핀테크 #빠른입금
프리핀스는 IT·금융 전문가들이 모여
가장 쉬운 렌탈 구독 관리 시스템부터
자금조달을 위한 유동화 금융 서비스 매칭까지
렌탈 서비스 도입을 위한 맞춤형 솔루션을 제공합니다.
렌탈전환(RX) 솔루션
Rental Transformation
프리핀스 렌탈 운영관리 통합 플랫폼
(프리핀스 OS: Frefins Operation System)
프리핀스 FRP가 궁금하시다면,
무료 체험만 해봐도 알 수 있습니다!